一、政策背景与投资量级
根据国新办此前披露的信息,“十五五”期间全国能源重点项目与新业态相关总投资规模将超过20万亿元。其中仅电力板块就将迎来明确的增量投入:全国电网固定资产投资预计突破5万亿元,较“十四五”时期增长30%以上;国家电网“十五五”规划投资规模达到4万亿元,南方电网投资也将向万亿级别迈进。
这意味着,未来五年电力产业链的需求确定性、项目落地节奏、产业带动效应都将远超以往周期,从上游装备制造到下游运营服务,全链条都将迎来持续的增长窗口。
二、2030年核心硬指标一览
规划锚定“到2030年初步建成新型电力系统”的总体目标,明确了一系列可量化、可考核的核心指标,形成了清晰的产业指引:
供给结构:非化石能源发电量占比达到50%,全国总装机规模达到54亿千瓦,其中核电装机约1.1亿千瓦,生物质、光热、地热能、海洋能等综合发电装机合计达到6500万千瓦左右。
调节能力:抽水蓄能装机达到1.6亿千瓦,新型储能装机突破3亿千瓦,非化石电源电力支撑水平达到40%左右,电力系统安全韧性大幅提升。
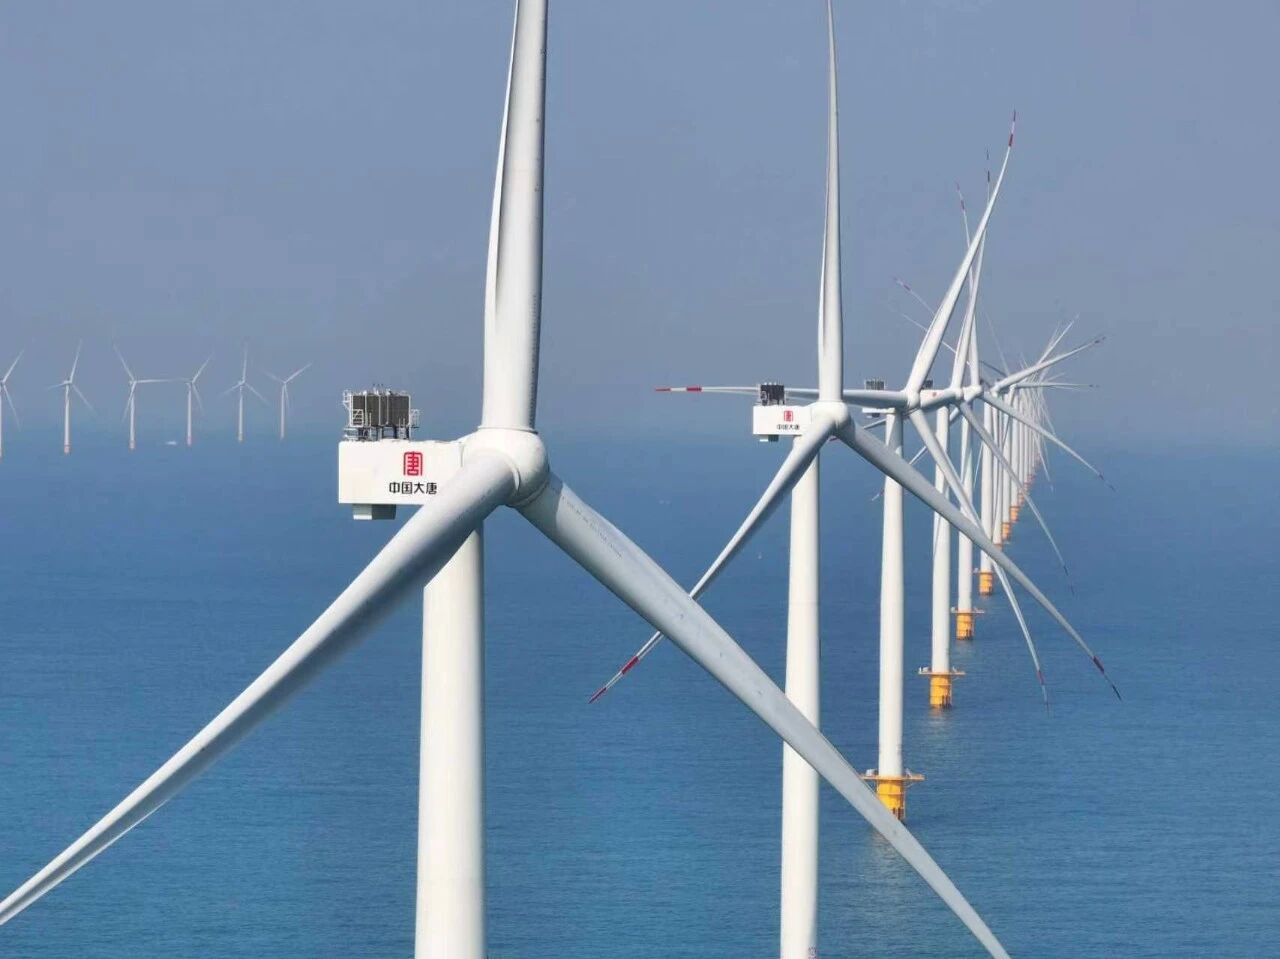
跨区配置:西电东送规模超过4.2亿千瓦,逐步形成“三北”沙戈荒基地群、西南水风光一体化基地群向东中部负荷中心送电,海上风电与沿海核电就近消纳的总体电力流向格局。
消纳能力:实现28亿千瓦以上新能源高水平消纳,新能源利用率稳定保持在90%左右,配电网承载分布式新能源能力提升至9亿千瓦。
需求侧互动:虚拟电厂最大调节能力超过5000万千瓦,需求侧削峰能力占最大负荷比重提升至5%以上。
终端电气化:电能占终端能源消费比重达到35%,充电基础设施总量超过4000万个,其中大功率充电设施约30万个,可支撑超过1.1亿辆电动汽车的出行需求。
三、五大核心落地方向
不同于以往偏原则性的政策文件,本次规划对具体落地路径做出了非常明确的部署:
第一,在电源端坚持多能协同。在稳步推进风电光伏基地开发的同时,积极安全有序发展核电,推动光热、生物质、地热能等小众清洁能源规模化落地,补齐新能源波动性带来的系统支撑短板。
第二,在电网端强化资源配置。加快存量直流通道改造升级,推动“十四五”已纳规输电通道尽快投运,同步开展100%新能源外送工程试点,让跨区电力输送能力匹配新能源大基地的外送需求。
第三,在负荷端激活双向互动。大力培育虚拟电厂新业态,完善交易规则和接入标准,推动其从示范项目转向常态化规模化参与电力市场交易。同时加快构建覆盖城市、公路、乡村的充电网络,实现县乡公共充电设施基本全覆盖。
第四,在系统层面强化多元调节。构建“抽水蓄能+新型储能+需求侧响应”的综合调节体系,大范围推广高精度新能源功率预测技术,从技术层面保障高比例新能源的安全可靠替代。
第五,推动电力与数字产业融合。统筹算力设施与电力项目协同布局,实现“以电强算、以算促电”,依托算力场景发展源网荷储一体化、绿电直连等新模式,同时推动人工智能全环节赋能电力系统,打造一批可复制的数字化标杆场景。
四、产业启示
这份规划最核心的价值,是把过去行业讨论多年的新型电力系统建设目标,拆解成了未来五年可落地的具体项目清单和投资规模。对于产业链参与者而言,新能源消纳、特高压升级、新型储能扩容、虚拟电厂商业化、大功率充电网络建设、电力AI应用这六大方向,将成为“十五五”期间需求最明确、落地节奏最清晰的核心赛道。